汇率观察的底层逻辑
汇率作为全球资产定价的锚点,其波动早已超越简单的贸易平衡范畴。当前金融市场的核心特征在于非对称波动——汇率在短期内可能出现超出基本面预期的剧烈震荡,而这种波动往往由资金情绪的集中爆发所驱动。理解这一底层逻辑,有助于投资者从更宏观的视角把握国际期货与大宗商品市场的联动关系。
非对称波动的成因
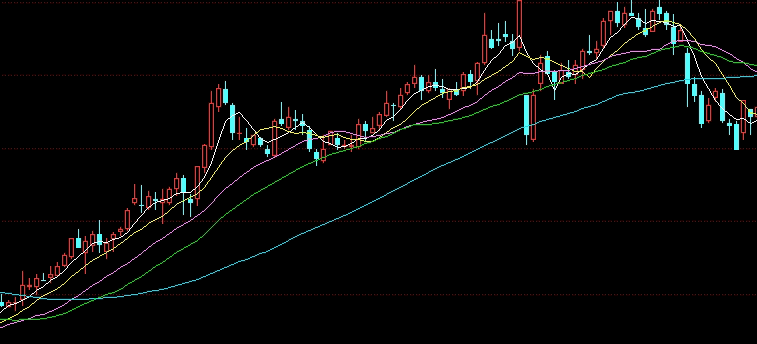
非对称波动的根源在于市场参与者行为的高度同质化。当多数资金基于相同信息或预期进行交易时,汇率走势容易被放大。例如,利差预期的微小变化可能触发套利交易的大规模平仓,导致汇率在短时间内急剧贬值或升值。此外,政策干预的不可预测性、地缘政治冲击以及全球经济数据发布,都能在特定时刻加剧这种非对称性。与传统教科书描述的均衡回归不同,当前汇率市场更倾向于呈现“惯性延续”与“突然反转”相结合的特征。
资金情绪与市场定价
资金情绪是汇率短期波动的直接推手。通过观察外汇期货持仓、期权隐含波动率以及跨境资金流数据,可以捕捉市场情绪的极端点。当多头或空头仓位积累至历史极端水平时,往往意味着汇率后续可能面临快速调整。这种情绪驱动不仅影响汇率本身,更通过定价链条传导至以美元计价的黄金、原油等国际期货市场。
资金情绪的量化指标
常用的情绪指标包括CFTC持仓报告中的投机净头寸、货币互换基差以及波动率风险溢价。例如,当美元投机净多头达到极端水平时,往往预示着美元汇率的阶段性顶部,随后资金会重新配置至欧元或日元等货币。这种情绪的逆转会同步影响黄金价格——因黄金以美元计价,美元走弱通常利好黄金,但如果情绪转变过于猛烈,黄金短期可能因流动性挤压而同步下跌。
跨市场风险传导路径
汇率波动与大宗商品期货之间的传导关系呈现明显的非对称特征。在风险偏好上升阶段,美元走弱往往直接推动原油、铜等工业品价格上涨;但在风险规避情绪蔓延时,汇率贬值可能反而加剧资本外流,导致商品价格承压。这种传导路径的复杂性要求投资者不能孤立分析单一市场。
黄金与原油的汇率锚定
黄金价格与美元指数通常保持负相关,但近年来相关性有所弱化。2026年初的市场案例显示,当美元因利率预期变化而出现非对称下跌时,黄金并未立即同步上涨,而是先经历一轮流动性冲击——这源于资金为弥补其他市场保证金而抛售黄金。这种偏离为跨市场套利提供了机会,但也增加了风险管理的难度。原油方面,汇率波动通过影响主要产油国财政收支和进口国成本,间接作用于油价预期。例如,新兴市场货币的集体贬值可能抑制其原油需求,从而对油价形成潜在压制。
风险管理新视角
在非对称波动环境下,传统的分散化投资策略可能失效。汇率与商品的相关性在极端行情中常常趋同,导致组合风险无法有效对冲。投资者需要引入动态风险预算机制:实时监测汇率隐含波动率曲线,识别情绪极端状态,并利用期权或期货合约进行尾部风险对冲。例如,当月度非农数据公布前,可适当增加美元指数的看跌期权配置,以防范意外数据导致的本币升值风险。
工具与策略的适配
具体操作上,建议采用分层对冲方式。第一层以静态期货合约锁定主要敞口;第二层利用期权组合捕捉波动率溢价,如同时买入跨式期权以应对非对称波动;第三层则通过跨市场套利(如做多黄金做空美元)来获得稳定收益来源。值得注意的是,任何策略都需严格控制杠杆,避免因情绪反转造成本金损失。
风险提示
本文内容仅供专业投资者参考,不构成任何投资建议。汇率市场存在高度不确定性,非对称波动可能导致损失超出预期。投资者在做出决策前应充分评估自身风险承受能力,并咨询合格金融顾问。过往业绩不代表未来表现,独立判断与风险管控是长期生存的基础。