汇率作为国际金融市场的核心变量,始终是观察资金流向与风险偏好的重要窗口。在期货市场中,汇率变化不仅影响商品进口成本,更通过预期渠道改变持仓结构与波动节奏。当前阶段,全球宏观环境的焦点已从单纯的货币政策转向财政与货币的协同效应,主要经济体的实际利率差异成为决定汇率相对强弱的关键因素。美国经济数据韧性不减,欧洲增长相对平淡,这种分化促使美元指数维持高位震荡。汇率的“观察”不应停留在对绝对水平的预测,而应关注市场参与者如何对利率路径重新定价——这种重新定价的过程,往往就是资金情绪切换的起点。
在期货市场上,这种情绪切换会率先体现在净持仓变化上。例如,当美元走强预期升温时,国际资金倾向于减持以美元计价的大宗商品期货多头头寸,同时在汇率期货上增加对冲操作。这种同步交易策略,放大了商品期货的价格波动。因此,理解汇率观察的深层含义,实际上是在理解全球资金在不同资产类别之间的再平衡节奏。
汇率联动的大宗商品波动特征
汇率对不同商品的影响存在明显的差异化特征。能源期货与汇率的关系最为直接,原油以美元计价,美元升值会压低原油的美元价格,但进口国的本地货币成本则可能因汇率抵消。贵金属方面,黄金与美元指数长期保持负相关,但实际利率才是黄金定价的核心,汇率因素通过利率预期间接发生作用。有色金属则更多受到全球制造业周期和风险偏好的影响,汇率变化通过贸易渠道改变供需预期。
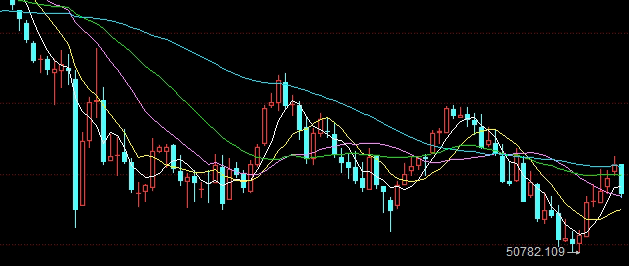
原油与黄金的差异化表现
原油期货的波动节奏往往与美元指数出现“镜像”走势。当美联储释放鹰派信号,美元走强,原油期货价格倾向于承压,但若地缘政治风险升级,供需因素会暂时掩盖汇率影响。这种多重变量的交织,使得单纯依据汇率方向交易商品期货变得危险。专业投资者更关注波动率结构,例如期权隐含波动率在重大汇率事件前后的变化。
黄金期货则展现出更强的避险属性。在汇率剧烈波动阶段,黄金往往会吸引避险资金流入,尽管美元走强压制金价,但实际负利率或衰退预期可能逆转这一关系。因此,观察汇率对黄金的影响,不能局限于美元指数本身,还要考察不同货币计价的黄金表现差异。这种跨市场验证,是汇率观察方法的重要组成部分。
资金情绪与风险管理的实践框架
对于参与国际期货市场的机构而言,汇率观察的价值在于辅助风险管理。进出口企业可以利用外汇期货锁定远期结售汇价格,从而稳定原材料成本;资产管理人则通过评估汇率对商品期货展期收益的影响,调整套保头寸。需要注意的是,任何套期保值策略都不能完全消除风险,尤其是在汇率与商品价格高度联动且相关性不稳定的阶段。
套期保值与组合管理
在构建组合时,投资者应当将汇率预期纳入波动率预算。例如,当美元进入升值周期,新兴市场货币贬值压力增大,这会间接提高以新兴市场为生产地的商品成本,进而影响相关期货价格。资金情绪指标如CFTC持仓报告、外汇远期点数、期权风险逆转等,都可以为汇率观察提供辅助信号。但历史规律不代表未来,市场结构变化始终要求策略保持弹性。
总之,汇率观察是连接宏观与微观市场的桥梁,它服务于资金情绪分析,也服务于具体的期货交易节奏。在充满不确定性的环境中,避免单一因素驱动决策,承认预测的局限性,或许是风险管理的常态。
风险提示:市场有风险,投资需谨慎。本文内容仅供参考,不构成任何投资建议,请投资者根据自身情况独立决策。