汇率波动与新常态下的避险逻辑
当前全球汇率市场正经历多重变量共振的复杂格局。主要经济体货币政策分化、地缘政治风险持续以及经济增长预期的修正,共同推动汇率波动中枢系统性抬升。在这一背景下,传统的避险资产配置框架面临挑战,外汇市场的价格发现功能对资产再定价的影响日益显著。
汇率波动不再仅仅是出口竞争力的简单映射,而是成为全球资本流动与风险偏好的核心传导机制。当美元指数呈现阶段性走强时,新兴市场货币往往承压,进而触发跨市场的风险溢出效应。这种动态变化要求投资者重新审视汇率风险对资产组合的冲击。
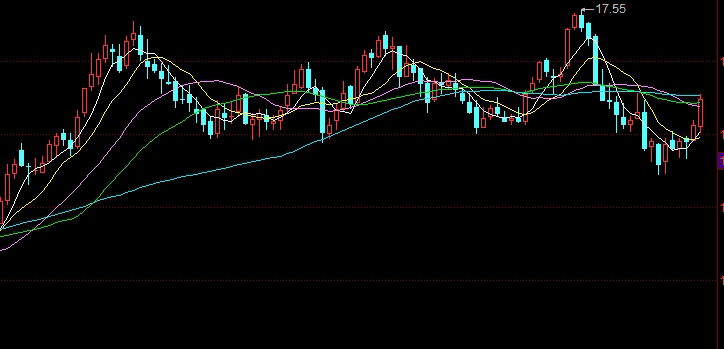
避险资产的汇率敏感性分析
黄金作为经典避险工具,其价格与美元汇率长期呈现负相关关系。但近期两者同步波动的现象增多,反映出市场避险情绪的极端化。当汇率波动加剧时,黄金的保值功能被强化,但其计价货币的变化也会影响实际收益。同样,日元、瑞士法郎等传统避险货币的汇率波动,也在全球资产配置中扮演着额外的对冲角色。
大宗商品市场与汇率的联动更为直接。原油期货以美元计价,美元升值会压制以其他货币计价的购买力,从而影响需求预期。而黄金期货除了货币属性外,还受到实际利率与通胀预期的双重作用。汇率波动通过改变进口成本与出口竞争力,间接传导至农产品和工业金属的供需平衡表。
国际期货市场的汇率风险传导
在国际期货交易中,汇率波动直接影响期货合约的持有成本与盈亏计算。以原油期货为例,非美元投资者需要承担汇率波动带来的额外风险。当本币贬值时,即使美元标价不变,以本币计价的亏损也可能扩大。这促使机构运用外汇远期、期权等工具进行套期保值,从而衍生出新的市场交易策略。
利率期货市场同样与汇率前沿密切相关。央行通过调整利率来应对汇率压力,这会改变利率曲线的预期路径。例如,当一国货币面临贬值压力时,央行可能被迫加息以吸引资本流入,从而推升利率期货的空头情绪。这种跨市场的反馈循环增加了资产定价的复杂性。
资产配置中的汇率风险管理
面对汇率波动中枢的抬升,多元化配置成为抵御单一货币风险的关键。投资者需将汇率因子纳入资产组合优化模型,通过分散化投资于不同货币计价的资产来降低整体波动。例如,在持有美元资产的同时,适当配置欧元或人民币资产,可以部分对冲美元走弱的冲击。
使用衍生品进行对冲也是常见手段。买入看跌期权或远期合约来锁定汇率,但需注意成本与流动性。对于长期资产配置,汇率掉期合约能够提供稳定的现金流保障。然而,过度对冲也可能错失汇率有利变动带来的收益,因此需要动态调整对冲比例。
汇率观察的实践启示与风险提示
当前全球汇率市场正处于结构性调整阶段,逆全球化趋势与区域经济分化加剧汇率波动的不确定性。投资者在制定策略时,应避免对单一汇率走势的线性预判,而是基于风险预算进行弹性配置。本文所有分析仅为市场观察,不构成任何投资建议。期货及外汇交易存在高风险,可能导致本金损失,投资者需根据自身风险承受能力谨慎决策。
在实际操作中,建议关注央行政策声明、地缘事件以及跨境资金流向数据,这些变量往往先于汇率波动发出信号。同时,保持组合的流动性,以应对突发事件引发的汇率急变。通过动态跟踪汇率波动率指标,可以在极端行情前调整仓位,实现风险的缓释。